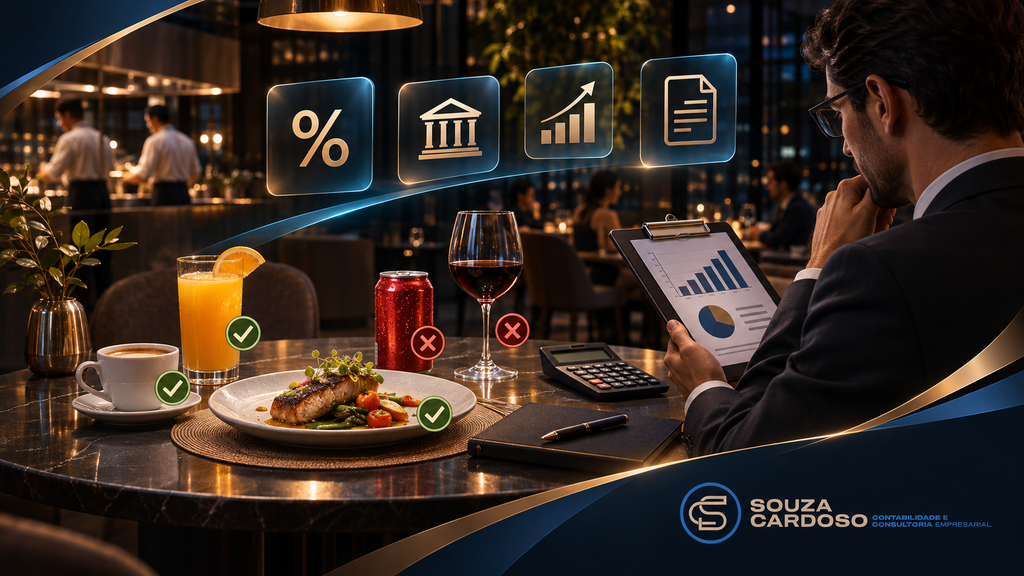
Entre os regimes específicos criados pela reforma tributária do consumo, o destinado a bares e restaurantes é um dos que mais exigem atenção à operação. A Lei Complementar 214/2025 estabelece redução de 40% nas alíquotas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) para o fornecimento de alimentação. O benefício, contudo, tem alcance delimitado, e sua aplicação depende diretamente da qualidade das informações fiscais.
Com a entrada em vigor da CBS em janeiro de 2027, em substituição ao PIS e à Cofins, o tema deixa de ser projeto e passa a integrar o planejamento de curto prazo das empresas do setor.
Quem está abrangido
O regime alcança bares, restaurantes, lanchonetes, pastelarias, padarias, cafeterias, sorveterias, casas de chá, de sucos e de doces e estabelecimentos similares. O objeto da redução é o fornecimento de alimentos e de bebidas não alcoólicas preparados e manipulados no próprio estabelecimento.
Cabe esclarecer um ponto frequentemente mal interpretado: a redução incide sobre a alíquota, e não sobre o total de tributos. Em um cenário hipotético de alíquota padrão combinada de 26,5%, a alíquota aplicável ao regime específico seria de aproximadamente 15,9%.
O que permanece na regra geral
A legislação exclui expressamente do regime específico as bebidas alcoólicas, ainda que preparadas no estabelecimento, as bebidas não alcoólicas industrializadas e os produtos adquiridos prontos de terceiros para revenda. Também ficam fora os contratos de fornecimento de alimentação a pessoas jurídicas, típicos da alimentação coletiva, que seguem a alíquota geral.
Na prática, um mesmo documento fiscal poderá reunir itens tributados com redução e itens tributados pela alíquota cheia, o que exige parametrização precisa de cadastros e sistemas.
Base de cálculo: gorjeta e intermediação
A gorjeta pode ser excluída da base de cálculo, desde que integralmente repassada aos empregados, destacada no documento fiscal e limitada a 15%. Os valores retidos por plataformas de delivery a título de entrega ou intermediação, quando não repassados ao estabelecimento e devidamente segregados, também não integram a base.
O risco da segregação inadequada
O regulamento prevê que, na ausência de segregação adequada entre as parcelas sujeitas ao regime específico e as demais, a operação inteira pode ser submetida à alíquota geral. Trata-se de um risco operacional relevante, que transforma falhas de cadastro em custo tributário efetivo.
Há ainda reflexo comercial: o adquirente não pode apropriar crédito de IBS e CBS sobre a alimentação fornecida no regime específico, o que deve ser considerado na relação com clientes corporativos. Quanto ao crédito do próprio estabelecimento sobre suas aquisições, as interpretações ainda divergem, e normas complementares do Comitê Gestor e da Receita Federal são aguardadas.
Optantes pelo Simples Nacional
As empresas do Simples Nacional podem manter o recolhimento de IBS e CBS dentro do regime unificado ou optar pelo recolhimento desses tributos pelo regime regular, o que permite a transferência de créditos aos clientes. A decisão depende do perfil de clientes, da estrutura de compras e das margens, e deve ser tomada com base em simulação específica.
Recomendações
A Souza Cardoso recomenda que as empresas do setor revisem desde já o cadastro de produtos e a classificação fiscal, validem a adequação dos sistemas de emissão de documentos, formalizem a política de gorjetas e avaliem o impacto da reforma sobre preços e margens antes de janeiro de 2027.
Nossa equipe de consultoria tributária está à disposição para avaliar o enquadramento da sua empresa.